Artikel Rumahta
Informasi, inspirasi, dan panduan terkini untuk membantu Anda mengambil keputusan properti dengan lebih baik.
 Tips Dan Panduan
05 Jul 2026
Rahasia Menjual Rumah Bekas Lebih Cepat dan Mahal dengan Trik Home Staging Murah
Menjual rumah bekas sering kali menjadi tantangan tersendiri. Banyak pemilik rumah berpikir bahwa satu-satunya cara untuk meningkatkan nilai jual adalah dengan melakukan renovasi besar-besaran yang memakan biaya ratusan juta rupiah. Padahal, rahasia mempercepat penjualan rumah dengan harga tinggi terletak pada sebuah seni bernama home staging (menata rumah).Home staging adalah teknik mempersiapkan properti agar terlihat seminat mungkin bagi calon pembeli. Tujuannya adalah menciptakan impresi pertama (first impression) yang mewah, bersih, dan nyaman, sehingga calon pembeli bisa langsung membayangkan diri mereka tinggal di sana. Berita baiknya, Anda tidak perlu membongkar dinding atau mengganti seluruh keramik. Dengan fokus pada renovasi kosmetik berbiaya murah, Anda bisa menyulap rumah lama menjadi aset properti yang diperebutkan.Berikut adalah trik penataan kosmetik murah yang dijamin memberikan efek visual mewah dan mendongkrak nilai jual rumah Anda:1. Kekuatan Cat Ulang: Pilih Warna Netral dan TerangCat dinding adalah elemen renovasi kosmetik paling murah dengan dampak visual paling masif. Dinding yang kusam, kotor, atau memiliki coretan anak akan langsung menurunkan ekspektasi pembeli. Begitu pula dengan warna dinding yang terlalu personal atau mencolok, seperti merah tua atau hijau stabilo, karena bisa merusak fokus calon pembeli.Trik Mewah: Ganti cat dinding Anda dengan warna-warna netral yang cerah seperti off-white, krem, abu-abu muda (light grey), atau beige. Warna-warna ini memberikan kesan bersih, modern, lapang, dan mewah.Efek Psikologis: Warna netral berfungsi sebagai Kanvas Kosong. Pembeli akan lebih mudah membayangkan bagaimana warna furnitur mereka sendiri akan serasi dengan dinding tersebut. Jangan lupa untuk mengecat ulang kusen pintu dan jendela yang sudah mulai mengelupas.2. Sulap Pencahayaan: Terang Berarti Luas dan NyamanPencahayaan adalah kunci utama dalam menciptakan atmosfer atau mood sebuah ruangan. Rumah yang gelap, remang-remang, atau mengandalkan satu lampu bohlam kuning yang redup akan terasa sumpek, lembap, dan menakutkan. Sebaliknya, pencahayaan yang tepat akan membuat ruangan sempit terlihat dua kali lebih luas.Maksimalkan Cahaya Alami: Saat calon pembeli datang berkunjung, buka semua gorden dan jendela lebar-lebar. Biarkan cahaya matahari masuk sepenuhnya untuk memberikan kesan rumah yang sehat dan bersih.Sentuhan Lampu LED: Ganti semua bohlam yang mati atau redup. Gunakan lampu LED dengan warna putih bersih (cool daylight) untuk area dapur dan kamar mandi agar terkesan higienis. Untuk ruang tamu atau ruang keluarga, Anda bisa menambahkan lampu sudut dengan cahaya warm white (kuning hangat) untuk menciptakan kesan hangat, mewah, dan homey layaknya lobi hotel berbintang.3. Curb Appeal: Kerapian Halaman Depan Adalah Penentu UtamaIngat prinsip "jatuh cinta pada pandangan pertama". Sebelum calon pembeli melangkahkan kaki ke dalam rumah, mereka akan menilai bagian luar rumah terlebih dahulu. Bagian ini disebut dengan curb appeal. Jika halaman depan berantakan, pembeli akan berasumsi bahwa bagian dalam rumah juga tidak terawat.Pangkas dan Bersihkan: Potong rumput yang sudah liar, cabut tanaman liar di sela-sela konblok, dan pangkas ranting pohon yang menutupi nomor rumah atau fasad bangunan.Dekorasi Minimalis: Bersihkan keset depan pintu dan ganti dengan yang baru jika sudah usang. Letakkan dua pot tanaman hijau atau bunga berwarna cerah di sisi kanan dan kiri pintu utama. Sentuhan dekorasi sederhana ini memberikan kesan bahwa rumah tersebut dirawat dengan penuh kasih sayang dan siap huni.4. Decluttering dan Depersonalizing: Buat Ruangan Terasa LapangSalah satu kesalahan terbesar pemilik rumah adalah membiarkan terlalu banyak barang pribadi berserakan saat rumah sedang dipasarkan. Rumah yang penuh sesak dengan perabotan akan terlihat sempit dan tidak rapi.Singkirkan Barang Tak Terpakai: Simpan atau donasikan barang-barang yang tidak esensial. Kosongkan area permukaan meja, lemari dapur (kitchen counter), dan rak-rak pajangan. Semakin sedikit barang yang terlihat, semakin luas kesan ruangan tersebut.Simpan Foto Keluarga: Ganti foto-foto keluarga, koleksi pribadi, atau pajangan keagamaan yang terlalu spesifik dengan dekorasi yang lebih universal, seperti lukisan abstrak atau cermin besar. Cermin besar di ruang tamu juga berfungsi ganda untuk memantulkan cahaya dan menciptakan ilusi ruangan yang lebih luas.5. Detail Kecil yang Menjual: Aroma dan Kebersihan EkstremSetelah visual rumah Anda terlihat memukau, sempurnakan impresi tersebut melalui indra penciuman dan kebersihan di detail-detail kecil.Kebersihan Ekstrem: Pastikan kamar mandi bersih mengkilap. Sikat kerak-kerak di lantai, bersihkan kaca mandi dari noda air, dan pastikan tidak ada bau saluran air yang mengganggu. Dapur juga harus bebas dari noda minyak.Aroma yang Menenangkan: Sejam sebelum calon pembeli datang, nyalakan diffuser dengan aroma terapi yang lembut seperti vanila, kopi, atau citrus (jeruk). Hindari pengharum ruangan semprot yang terlalu menyengat karena justru bisa memicu kecurigaan bahwa Anda sedang menutupi bau tidak sedap.KesimpulanMelakukan home staging tidak harus menguras tabungan Anda. Dengan modal beberapa kaleng cat baru, penggantian lampu, pembersihan halaman depan, serta kerapian yang maksimal, Anda sudah bisa mengubah impresi rumah bekas dari "biasa saja" menjadi "mewah dan eksklusif".Calon pembeli umumnya rela membayar lebih mahal untuk rumah yang terlihat bersih, rapi, dan siap huni tanpa perlu banyak perbaikan. Mulailah menata rumah Anda hari ini, dan bersiaplah menerima penawaran harga terbaik dalam waktu singkat!
Baca artikel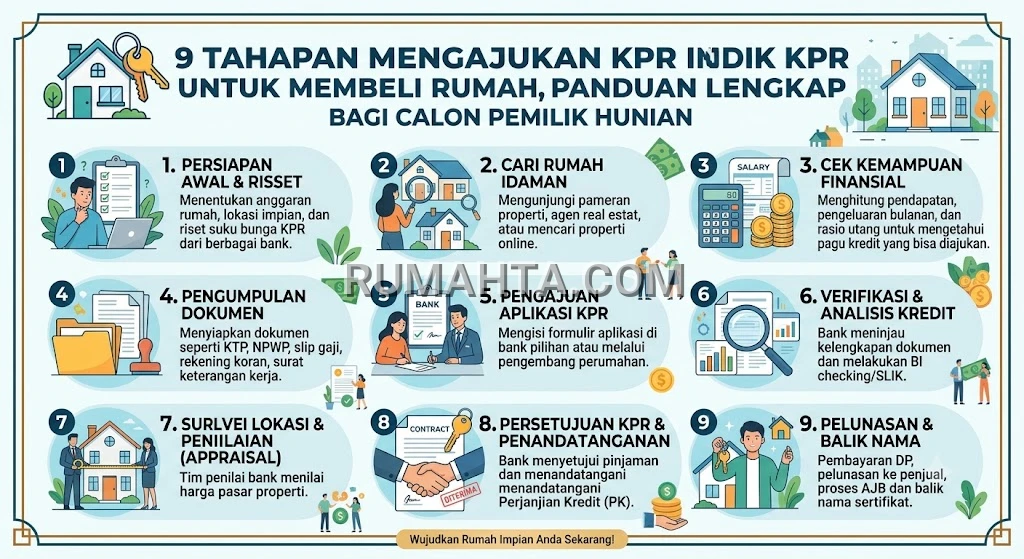 Tips Dan Panduan
05 Jul 2026
9 Tahapan Mengajukan KPR untuk Membeli Rumah, Panduan Lengkap bagi Calon Pemilik Hunian
Memiliki rumah sendiri merupakan impian banyak orang. Salah satu cara yang paling umum digunakan untuk mewujudkan impian tersebut adalah melalui fasilitas Kredit Pemilikan Rumah (KPR). Dengan skema ini, calon pembeli tidak perlu membayar harga rumah secara penuh di awal. Umumnya, pembeli hanya menyiapkan uang muka (down payment/DP) sekitar 20–30 persen dari harga rumah, sedangkan sisanya dibiayai oleh bank dan dibayar secara mencicil sesuai tenor yang dipilih.Namun, tidak semua pengajuan KPR langsung disetujui. Bank akan melakukan berbagai proses penilaian untuk memastikan calon debitur memiliki kemampuan membayar cicilan. Agar peluang persetujuan lebih besar, berikut tahapan pengajuan KPR yang perlu diketahui.1. Pilih Properti yang TepatLangkah pertama adalah menentukan rumah atau properti yang akan dibeli. Jika membeli rumah baru dari pengembang, pastikan pengembang memiliki reputasi yang baik, legalitas yang jelas, dan rekam jejak yang terbukti dalam menyelesaikan proyek tepat waktu.2. Tentukan Bank Penyedia KPRSetelah memilih properti, tentukan bank yang menawarkan program KPR sesuai kebutuhan. Pada proyek perumahan baru, biasanya pengembang telah bekerja sama dengan beberapa bank sehingga proses pengajuan menjadi lebih mudah. Bandingkan suku bunga, tenor, biaya administrasi, dan berbagai keuntungan yang ditawarkan sebelum menentukan pilihan.3. Lakukan Pemesanan UnitApabila sudah menentukan rumah yang diinginkan, lakukan pemesanan dengan mengisi formulir booking. Pastikan seluruh ketentuan mengenai pembayaran booking fee, uang muka, jadwal pembayaran, serta hak dan kewajiban masing-masing pihak dijelaskan secara tertulis agar tidak terjadi kesalahpahaman di kemudian hari.4. Lengkapi Dokumen Pengajuan KPRCalon debitur wajib melengkapi dokumen yang diminta oleh bank. Persyaratan umum biasanya meliputi:Berusia sesuai ketentuan bank.Fotokopi KTP.Kartu Keluarga.Surat nikah atau surat cerai (jika ada).Dokumen pendukung lainnya sesuai kebutuhan.Bagi karyawan, biasanya diperlukan:Slip gaji.Surat keterangan bekerja.Rekening tabungan atau rekening koran beberapa bulan terakhir.NPWP.Sedangkan bagi wiraswasta atau profesional, dokumen yang diminta umumnya berupa:Rekening koran usaha.Bukti transaksi atau laporan keuangan.NPWP.SIUP atau izin usaha lainnya.TDP (jika masih dipersyaratkan sesuai ketentuan yang berlaku).Surat izin praktik bagi profesi tertentu, seperti dokter.5. Proses Analisis KreditSetelah dokumen diterima, bank akan melakukan analisis kelayakan kredit. Tahap ini bertujuan menilai kemampuan finansial calon debitur berdasarkan penghasilan, riwayat kredit, serta kondisi keuangan secara keseluruhan.Sebagai acuan, total cicilan bulanan umumnya disarankan tidak melebihi sekitar 30 persen dari pendapatan bersih agar kondisi keuangan tetap sehat.6. Penilaian dan Survei PropertiBank juga akan melakukan appraisal atau penilaian terhadap rumah yang akan dijadikan agunan. Penilaian ini mencakup harga pasar, kondisi bangunan, hingga kelengkapan dokumen legalitas properti untuk memastikan nilai aset sesuai dengan pembiayaan yang diajukan.7. Penandatanganan Akad KreditApabila pengajuan disetujui, tahap berikutnya adalah akad kredit. Pada proses ini, pembeli akan diminta menyelesaikan beberapa biaya, antara lain:Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) sesuai ketentuan yang berlaku.Biaya provisi.Biaya administrasi kredit.Biaya appraisal.Premi asuransi jiwa dan/atau asuransi kebakaran.Biaya notaris dan pengikatan kredit.Pastikan seluruh rincian biaya dijelaskan secara transparan oleh pihak bank maupun pengembang.8. Membayar Cicilan Secara RutinSetelah akad kredit selesai, kewajiban berikutnya adalah membayar angsuran tepat waktu setiap bulan. Selain pokok pinjaman, debitur juga membayar bunga sesuai ketentuan bank. Perlu diketahui bahwa beberapa bank menerapkan penyesuaian suku bunga secara berkala, sehingga besarnya cicilan dapat berubah mengikuti kebijakan yang berlaku.9. Pelunasan dan Pengambilan SertifikatTahap terakhir adalah pelunasan seluruh kewajiban kredit. Setelah cicilan dinyatakan lunas, bank akan menerbitkan surat pelunasan serta menyerahkan dokumen asli kepemilikan, seperti sertifikat rumah, kepada pemilik.PenutupMengajukan KPR bukan hanya soal memilih rumah, tetapi juga mempersiapkan kondisi keuangan dan dokumen dengan baik. Memahami setiap tahapan sejak awal akan membantu proses pengajuan berjalan lebih lancar dan meningkatkan peluang persetujuan dari bank. Dengan perencanaan yang matang, impian memiliki rumah sendiri dapat terwujud lebih mudah.
Baca artikel Berita
04 Jul 2026
Driver Ojol Kini Berpeluang Punya Rumah Subsidi Tanpa DP
Driver Ojol Kini Berpeluang Punya Rumah Subsidi Tanpa DP, Ini SyaratnyaKabar menggembirakan datang bagi para pengemudi ojek online. Pemerintah menghadirkan kemudahan bagi mitra pengemudi untuk memiliki rumah subsidi melalui skema Kredit Pemilikan Rumah (KPR) FLPP tanpa perlu menyiapkan uang muka.Deputi Komisioner Bidang Pemanfaatan Dana BP Tapera, Sid Herdi Kusuma, menjelaskan bahwa kuota KPR FLPP pada tahun 2026 mencapai 350.000 unit. Dari jumlah tersebut, sedikitnya 15 persen akan diprioritaskan bagi pekerja sektor informal, termasuk pengemudi ojek online.Menurut Sid, BP Tapera akan berkoordinasi dengan bank-bank penyalur agar sebagian kuota tersebut benar-benar dapat dimanfaatkan oleh para mitra pengemudi. Langkah ini diharapkan mampu memperluas kesempatan bagi pekerja informal untuk memiliki hunian yang layak.KPR Bersubsidi dengan Bunga TetapMelalui program FLPP, penerima manfaat dapat menikmati cicilan rumah dengan suku bunga tetap sebesar 5 persen hingga masa kredit berakhir. Skema ini membuat besaran angsuran lebih stabil dan memudahkan perencanaan keuangan.Selain itu, calon pembeli tidak perlu menyediakan uang muka. DP sebesar 1 persen dari harga rumah akan ditanggung oleh asosiasi pengembang perumahan subsidi yang bekerja sama dalam program tersebut, sehingga peserta dapat mengajukan KPR tanpa membayar DP.Kriteria Calon PenerimaAgar dapat mengikuti program ini, calon penerima akan melalui proses penilaian berdasarkan beberapa aspek, di antaranya:Berusia antara 21 hingga 45 tahun.Memiliki performa yang baik dalam menyelesaikan perjalanan.Aktif menjalankan layanan dengan jam online yang memadai setiap bulan.Belum pernah memiliki rumah.Termasuk dalam kategori Masyarakat Berpenghasilan Rendah (MBR).Untuk kategori MBR, batas penghasilan di wilayah Jabodetabek ditetapkan maksimal Rp12 juta per bulan bagi yang belum menikah dan Rp14 juta per bulan bagi yang sudah menikah. Sementara itu, ketentuan batas penghasilan di daerah lain akan disesuaikan dengan kebijakan yang berlaku di masing-masing wilayah.
Baca artikel Berita
04 Jun 2026
Pergudangan di Manado
Bitung Gerbang Impor Baru Indonesia Peluang Emas bagi Bisnis Pergudangan di ManadoPemerintah terus mendorong pengembangan Kota Bitung sebagai gerbang ekspor-impor dan pusat logistik Indonesia Timur. Dengan posisi strategis yang menghadap langsung ke kawasan Asia Pasifik, Bitung diproyeksikan menjadi simpul perdagangan internasional yang menghubungkan Indonesia dengan negara-negara di Asia Timur, Amerika, dan Oseania. Pengembangan Pelabuhan Bitung sebagai International Hub Port menjadi bagian dari strategi nasional untuk memperkuat konektivitas perdagangan dan menekan biaya logistik nasional.Bagi pelaku usaha di Sulawesi Utara, khususnya di Manado, perkembangan ini membuka peluang besar di sektor pergudangan. Meningkatnya aktivitas ekspor dan impor akan mendorong kebutuhan akan gudang modern yang mampu mendukung penyimpanan, distribusi, dan manajemen stok barang secara efisien. Pergudangan tidak lagi hanya berfungsi sebagai tempat penyimpanan, tetapi menjadi bagian penting dari rantai pasok yang menentukan kecepatan dan efisiensi distribusi produk.Keberadaan Tol Manado-Bitung juga semakin memperkuat konektivitas antara pusat bisnis Manado dan kawasan pelabuhan Bitung. Infrastruktur ini memungkinkan distribusi barang menjadi lebih cepat dan efisien, sehingga perusahaan dapat mengurangi waktu pengiriman serta biaya operasional. Kombinasi antara pelabuhan internasional, kawasan industri, dan akses jalan tol menjadikan Sulawesi Utara sebagai salah satu kawasan logistik paling potensial di Indonesia Timur.Dalam beberapa tahun terakhir, kapasitas Terminal Petikemas Bitung terus ditingkatkan untuk mengakomodasi pertumbuhan arus barang. Modernisasi fasilitas pelabuhan dan peningkatan kapasitas bongkar muat menunjukkan keseriusan pemerintah dan operator pelabuhan dalam menjadikan Bitung sebagai pusat logistik regional yang kompetitif.Kondisi ini menjadi momentum yang sangat baik bagi investor maupun pelaku usaha yang membutuhkan fasilitas pergudangan modern di kawasan Manado dan sekitarnya. Memiliki gudang di lokasi strategis akan memberikan keuntungan kompetitif karena dekat dengan jalur distribusi utama menuju Pelabuhan Bitung, kawasan industri, pusat perdagangan, dan akses tol.Mengapa Investasi Gudang di Manado Menarik?Dekat dengan Pelabuhan Internasional Bitung.Didukung akses Tol Manado–Bitung.Potensi pertumbuhan aktivitas ekspor-impor Indonesia Timur.Efisiensi distribusi ke Sulawesi, Maluku, Papua, dan Asia Pasifik.Permintaan gudang modern terus meningkat seiring perkembangan sektor logistik.Cocok untuk distributor, e-commerce, manufaktur, dan perusahaan ekspor-impor.Dengan semakin kuatnya posisi Bitung sebagai gerbang perdagangan internasional Indonesia Timur, kebutuhan akan fasilitas pergudangan modern diprediksi akan terus meningkat. Bagi pelaku bisnis yang ingin mengambil peluang sejak dini, memiliki atau menyewa gudang strategis di kawasan Manado merupakan langkah investasi yang sangat potensial untuk mendukung pertumbuhan usaha di masa depan.
Baca artikel Berita
26 May 2026
Kenali Pajak Jual Beli Rumah Sebelum Memiliki Hunian Idaman
Pajak Jual Beli Rumah: Jenis, Fungsi, dan Biaya yang Perlu DipahamiApakah Anda sedang berencana membeli atau menjual rumah dalam waktu dekat? Sebelum melakukan transaksi, penting untuk memahami pajak jual beli rumah agar Anda dapat menghitung total biaya secara lebih akurat dan menghindari kendala saat proses transaksi berlangsung.Bagi pembeli, pemahaman mengenai pajak membantu mempersiapkan biaya kepemilikan rumah secara menyeluruh. Sementara bagi penjual, penjelasan yang transparan mengenai pajak dapat meningkatkan kepercayaan calon pembeli dan memperlancar proses transaksi.Memahami Fungsi PajakSebelum membahas pajak jual beli rumah, ada baiknya memahami terlebih dahulu pengertian dan fungsi pajak secara umum. Pajak merupakan salah satu sumber pendapatan negara yang digunakan untuk membiayai berbagai kebutuhan publik, termasuk pembangunan infrastruktur dan pelayanan masyarakat.Berikut beberapa fungsi utama pajak:1. Fungsi AnggaranPajak berfungsi sebagai sumber pendapatan negara untuk membiayai pengeluaran dan pembangunan nasional. Melalui pajak, pemerintah dapat menjalankan berbagai program demi kesejahteraan masyarakat.2. Fungsi RegulasiPajak juga digunakan sebagai alat untuk mengatur kebijakan sosial dan ekonomi negara, antara lain:Mengendalikan laju inflasiMendorong kegiatan eksporMelindungi produk dalam negeriMeningkatkan produktivitas ekonomi dan investasi3. Fungsi PemerataanPajak membantu menciptakan pemerataan kesejahteraan masyarakat melalui distribusi pendapatan yang lebih seimbang.4. Fungsi StabilisasiPajak berperan menjaga stabilitas ekonomi negara, termasuk mengendalikan inflasi melalui pengaturan peredaran uang di masyarakat.Dalam sektor properti, pajak jual beli rumah menjadi salah satu instrumen pemerintah untuk mendukung pembangunan sekaligus memberikan perlindungan kepada masyarakat berpenghasilan rendah.Jenis-Jenis Pajak Jual Beli RumahDalam transaksi properti, terdapat beberapa jenis pajak yang perlu diperhatikan baik oleh penjual maupun pembeli.Pajak Jual Beli Rumah untuk PenjualSecara umum, penjual rumah memiliki kewajiban membayar dua jenis pajak, yaitu:1. Pajak Penghasilan (PPh)PPh atas penjualan rumah diatur dalam Peraturan Pemerintah Nomor 34 Tahun 2016 mengenai pengalihan hak atas tanah dan/atau bangunan.Sebagai penjual, Anda wajib membayar Pajak Penghasilan dari hasil penjualan rumah dengan tarif sebesar:2,5% dari harga jual rumahPPh harus dilunasi sebelum Akta Jual Beli (AJB) diterbitkan.2. Pajak Bumi dan Bangunan (PBB)Selain PPh, penjual juga wajib melunasi Pajak Bumi dan Bangunan (PBB) sebelum proses serah terima rumah dilakukan.Karena PBB dibayarkan setiap tahun, maka penjual wajib melunasi PBB pada tahun transaksi berlangsung. Untuk tahun berikutnya, kewajiban PBB menjadi tanggung jawab pemilik baru.Besaran PBB umumnya dihitung sebesar:0,5% × Nilai Jual Kena Pajak (NJKP)yang didasarkan pada NJOP (Nilai Jual Objek Pajak).Pajak Jual Beli Rumah untuk PembeliPembeli rumah juga memiliki kewajiban pajak dalam proses transaksi properti. Umumnya terdapat dua jenis pajak yang perlu diperhatikan:1. Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB)BPHTB dikenakan kepada pembeli setelah memperoleh hak atas tanah atau bangunan.Besaran BPHTB adalah:5% dari Nilai Perolehan Objek Pajak (NPOP)setelah dikurangi Nilai Perolehan Objek Pajak Tidak Kena Pajak (NPOPTKP) sesuai ketentuan daerah masing-masing.2. Pajak Pertambahan Nilai (PPN)PPN dikenakan apabila rumah dibeli dari developer atau pengembang.Umumnya tarif PPN sebesar:11% dari harga jual rumah(sesuai ketentuan perpajakan yang berlaku)PPN biasanya sudah dimasukkan ke dalam harga jual oleh developer dan disetorkan oleh pihak penjual.Pentingnya Memahami Pajak Jual Beli RumahDengan memahami seluruh komponen pajak jual beli rumah, Anda dapat:Menghitung total biaya transaksi dengan lebih akuratMenyusun perencanaan keuangan dengan lebih matangMenghindari kendala administratif saat proses jual beliMeningkatkan transparansi antara penjual dan pembeliSolusi Pembiayaan Rumah dengan KPRSetelah memahami berbagai biaya dan pajak dalam transaksi properti, Anda dapat mulai merencanakan pembiayaan rumah sesuai kebutuhan.CIMB Niaga menyediakan berbagai program KPR yang dirancang untuk membantu mewujudkan kepemilikan rumah impian dengan beragam keuntungan, seperti:Pilihan suku bunga kompetitif dan variatifFleksibel untuk berbagai kebutuhan pembiayaanTenor pinjaman panjang hingga 25 tahunMenyesuaikan dengan kondisi finansial nasabahDengan perencanaan yang tepat, proses membeli atau menjual rumah dapat berjalan lebih aman, nyaman, dan terstruktur.
Baca artikel Tips Dan Panduan
26 May 2026
Pengertian KPR, Berapa Uang Muka (DP) untuk Subsidi dan Non Subsidi?
KPR atau Kredit Pemilikan Rumah adalah program dari bank bagi masyarakat yang ingin memiliki tempat tinggal. Dikutip dari repository Universitas Muhammadiyah Surabaya, program ini bisa membantu warga yang tidak punya uang tunai.Dengan program ini, masyarakat bisa mencicil rumah setelah membayar uang muka. Tentunya, besaran kredit dan uang muka ditentukan bank kecuali untuk subsidi. Berikut penjelasan lengkap seputar KPR dikutip dari situs OJK dan situs perumahan Paradise Serpong City 2.Pengertian dan Tujuan KPRMenurut Otoritas Jasa Keuangan (OJK), KPR adalah fasilitas kredit untuk: Pembelian tempat tinggal misal rumah, apartemen, rumah susun, rumah toko (ruko), rumah kantor (rukan), rumah peristirahatan (villa), pembelian kavling di real estate yang konstruksinya dibiayai bank.Pembangunan, perbaikan, dan penyempurnaan kondisi rumah atau perubahan fungsi suatu bagian di dalam rumah. ADVERTISEMENTPengajuan kembali kredit dari nasabah yang sudah memiliki fasilitas KPR, atau dengan jaminan rumah atau ruko yang sudah dimiliki (refinancing).Pengambilalihan pinjaman (kredit KPR) dari bank lain (take over).Selain menyediakan rumah, program KPR juga memberi manfaat lain bagi debiturnya yaitu:Bebas memilih lokasi rumah atau kavling yang diinginkanJangka waktu pembayaran fleksibel maksimal 20 tahun atau sesuai kemampuan kreditur dan peraturan bank.Jenis KPRMasyarakat bisa memanfaatkan dua jenis KPR yang tersedia bagi masyarakat. Program tersebut adalah:KPR SubsidiKredit ini ditujukan bagi Masyarakat Berpenghasilan Rendah (MBR) agar dapat memiliki rumah. Ketetapan penghasilan masyarakat yang bisa mengakses program ini tercatat dalam Keputusan Menteri Pekerjaan Umum dan Perumahan Rakyat nomor 995 /KPTS/M/2021.Batasan penghasilan peserta KPR Subsidi. Foto: Rosmha Widiyani/detik.com.Tentunya, tidak semua rumah bisa menerima bantuan pemerintah. Merujuk pada peraturan Menteri Pekerjaan Umum dan Perumahan Rakyat nomor 689/KPTS/M/2023, berikut harga rumah yang memperoleh subsidiHarga rumah yang menerima KPR Subsidi. Foto: Rosmha Widiyani/detik.com.Program KPR Subsidi menyediakan tiga pilihan bagi calon debitur yaitu:a. Subsidi Bantuan Uang Muka (KPR SBUM)Besar subsidi uang muka KPR SBUM. Foto: Rosmha Widiyani/detik.com.b. Subsidi Selisih Bunga (KPR SSB)Program ini sempat dihapus pemerintah sebelum diadakan kembali. KPR SSB ditujukan pada bank penyalur, bukan pada peserta program. Pemerintah hanya berperan sebagai pemberi bantuan KPR SSB.Artinya, penerima bantuan KPR SSB bergantung pada aturan dan mekanisme bank. Kebijakan bank yang menentukan penerima, pelaksanaan cicilan, dan durasi kredit hingga pelunasan.Kendati begitu, pemerintah menetapkan aturan umum pelaksanaan program KPR SSB sebagai berikut:Suku bunga KPR ditetapkan sebesar 5% per tahun sepanjang masa pinjamanBantuan uang muka sebesar Rp 4 juta untuk pembelian rumah tapakBebas Pajak Pertambahan Nilai sesuai perundang-undangan.c. Fasilitas Likuiditas Pembiayaan Perumahan (KPR FLPP)Jika program lain dilaksanakan bank, KPR FLPP ditangani pemerintah langsung lewat BP Tapera. Program ini untuk mencegah backlog atau kredit macet, yang berisiko terjadi di bank penyalur.Dikutip dari situs BP Tapera, ketentuan KPR FLPP adalah:Suku bunga 5% selama jangka penyelesaian kredit.KPR sudah termasuk premi asuransi jiwa, asuransi kebakaran dan asuransi kredit.Cicilan KPR maksimal 20 tahun.Uang muka mulai dari 1% dan Bebas PPN.2. KPR Non SubsidiKPR non subsidi adalah kredit yang ditujukan bagi seluruh masyarakat yang telah memenuhi persyaratan. Ketentuan KPR ditetapkan oleh bank, sehingga besarnya uang muka dan cicilan bergantung aturan lembaga tersebut.Besar Uang Muka (DP) KPRPerhitungan down payment (DP) atau uang muka berlaku untuk program KPR Non Subsidi. Berikut skema yang biasa diterapkan untuk rumah tapak dan susun:Tipe lebih dari 70 adalah 5 persen untuk fasilitas KPR I (pertama) dan 20 persen untuk KPR II (kedua).Tipe 21-70 adalah 5 persen untuk fasilitas KPR I (pertama) dan 20 persen untuk KPR II (kedua).Tipe kurang dari 21 adalah 0 persen untuk fasilitas KPR I (pertama) dan 5 persen untuk KPR II (kedua).Syarat Pengajuan KPRSyarat umum pengajuan KPR hampir sama di tiap bank yang meliputi:Warga Negara Indonesia (WNI)Berusia 21 Tahun atau lebih dan cakap untuk melakukan tindakan hukumBerstatus karyawan tetap, pengusaha, atau profesionalKetika kredit lunas usia kreditur tidak lebih dari 55 tahun, atau 65 tahun untuk pensiunanMengisi formulir dan melengkapi persyaratan yang menunjangTidak memiliki kredit yang bermasalahMemberikan NPWP untuk kredit lebih dari Rp 100.000.000 atau SPT Pasal 21 Form AI untuk jumlah Kredit lebih dari Rp 50.000.000 dan kurang dari Rp 100.000.000.OJK juga menjelaskan syarat dokumen yang harus diserahkan bagi calon peserta KPR Subsidi. Dokumen tersebut adalah:Fotokopi KTP suami dan istri (jika telah menikah)Fotokopi Kartu KeluargaFotokopi Surat Nikah jika sudah menikahFotokopi rekening tabungan selama 3 bulan terakhirSurat keterangan kerja dan slip gaji asliFotokopi izin praktek profesiFotokopi legalitas usaha/surat izin usaha/surat keterangan usaha berupa akta pendirian/AD-ART, SIUP, NPWP, SITU/SKDU, dan TDP perusahaan dari pemda setempatPas foto 4x6 untuk pemohon dan pasangan suami/istriFotokopi dokumen jaminan dan laporan keuangan dua tahun terakhir.NPWP Pribadi (Ditujukkan untuk kredit di atas Rp 100.000.000)SPT PPh Pribadi (Untuk kredit di atas Rp 50.000.000)Syarat ini nyaris sama untuk seluruh program KPR. Namun untuk KPR Subsidi, calon peserta wajib update informasi lebih dulu. Terutama untuk syarat yang menyatakan kelayakan sebagai penerima subsidi.Proses KPRTahapan KPR dalam tulisan ini merujuk pada program non subsidi untuk rumah tapak atau susun. Proses KPR terdiri dari:1. Melakukan simulasi KPR melalui KPR di laman Detik Properti atau mobile apps Sikapi Uangmu dari OJK2. Segera mendatangi outlet bank penyalur KPR untuk mendapatkan penjelasan lebih detail3. Menyiapkan dokumen yang diperlukan untuk pengajuan KPR kepada bank yang dimaksud4. Bank akan melakukan survei dan appraisal lebih dulu terhadap rumah yang dibeli dengan fasilitas KPR5. Selanjutnya bank akan menganalisis dan melanjutkan proses pengajuan KPR dari pemohon6. Bank akan melakukan pemberitahuan jika pengajuan KPR telah disetujui.Tahapan selanjutnya adalah:1. Pemberian tanda jadi kepada developer perumahan2. Pembayaran uang muka sesuai kesepakatan calon peserta dan bank penyalur3. Umumnya, rumah yang akan dibeli sedang dalam pembangunan atau belum siap dipindah tangankan oleh Developer. Oleh karena itu, dibuatlah suatu Perjanjian Pengikatan Jual Beli (PPJB) antara pembeli dengan Developer4. Setelah mendapat persetujuan Kredit dan persyaratan yang lengkap, maka akan dilakukan penandatanganan Akta Jual Beli antara Debitur dan Developer dihadapan Notaris5. Penandatanganan Akta Jual Beli diikuti dengan Pembebanan Hak Tanggungan atas rumah obyek kredit, oleh karena itu ditandatangani juga Akta Pembebanan Hak Tanggungan (APHT) atau dibuat Surat Kuasa Membebankan Hak Tanggungan (SKMHT) yang berlaku selambat-lambatnya tiga bulan untuk rumah yang belum memiliki sertifikat atau sudah bersertifikat tapi belum atas nama Debitur sebagai Pemberi Hak Tanggungan6. Pendaftaran Hak Tanggungan oleh Pejabat Pembuat Akta Tanah (PPAT) ke Kantor Pertanahan selambat-lambatnya tujuh hari kerja setelah ditandatanganinya APHT7. Oleh kantor pertanahan pada tujuh hari setelah berkas diterima dengan lengkap, maka akan dikeluarkan Buku Tanah Hak Tanggungan yang menandai lahirnya Hak Tanggungan8. Sebagai bukti Hak Tanggungan Kantor Pertanahan akan menerbitkan Sertifikat Hak Tanggungan yang memiliki titel eksekutorial yang sama dengan putusan pengadilan9. Pada umumnya, Sertifikat Hak Atas Tanah yang telah dibebankan kepada Hak Tanggungan akan diserahkan dan disimpan ke Bank hingga berakhirnya Hak Tanggungan karena pelunasan Kredit atau sebab lain10. Seiring dengan penyelesaian pembebanan Hak Tanggungan, debitur mulai melaksanakan pembayaran cicilan ke bank lalu disalurkan ke developer.Durasi cicilan KPR berlangsung sesuai kesepakatan peserta KPR dan bank. Sebelum disetujui, bank akan meminta agunan atau jaminan kepada calon peserta KPR. Jaminan inilah yang menjadi salah satu bahan pertimbangan bank.Bank akan mengambil alih agunan atau jaminan tersebut, jika dalam perjalanannya peserta KPR tidak taat aturan. Apalagi jika terjad kredit macet yang merugikan bank penyalur. Dengan ketentuan ini, peserta wajib taat bayar selama tercatat sebagai peserta KPR.Semoga tulisan sekilas tentang KPR ini bisa membantu kamu ya detikers.
Baca artikel Tips Dan Panduan
25 May 2026
Rumah Kebakaran saat KPR Masih Berjalan Bisa Ditanggung Asuransi?
Saat membeli rumah menggunakan Kredit Pemilikan Rumah (KPR), kita bisa memilih tenor atau jangka waktu cicilan mulai dari 5 tahun sampai dengan 30 tahun. Dalam jangka waktu yang tidak sebentar ini, banyak hal bisa terjadi termasuk musibah.Musibah bisa datang kapan saja dan di mana saja, jadi tidak menutup kemungkinan seseorang terkena musibah saat KPR masih berjalan. Contohnya, saat masih dalam masa KPR, ternyata terjadi kebakaran dan rumahnya terbakar.Jika musibah seperti itu terjadi, lalu bagaimana? Apakah bisa ditanggung asuransi? Menjawab pertanyaan tersebut, Perencana Keuangan, Andy Nugroho menjelaskan bahwa hal tersebut tergantung dengan kesepakatan di awal. Sebagian bank atau pemberi KPR biasanya memang mengharuskan nasabah untuk mengasuransikan rumah mereka sebagai syarat dalam perjanjian KPR. Akan tetapi, ada juga yang tidak. Apabila dari pihak bank tersebut tidak memberikan asuransi, maka rumah yang terbakar tersebut tidak mendapat penggantian apapun."Misalnya ternyata rumahnya kebakaran, ada nggak coverage-nya dari asuransi? Tergantung dari pihak banknya itu asuransinya sudah include asuransi kebakaran, banjir, dan lain-lainnya juga nggak? Kalau kebakaran, banjir, dan lain-lainnya tidak ditanggung berarti ya tidak ada penggantian apapun," kata Andy via telepon seluler, Jumat (5/4/2024). Kasus ini bisa berbeda jika dari awal ada asuransi kerugian dari pihak bank. Apabila dari awal memang ada kesepakatan asuransi kerugian, yang ditanggung oleh asuransi adalah rumah beserta isinya. Artinya mencakup bangunan rumah tersebut (tidak termasuk tanah) dan juga barang-barang berharga yang ada di dalamnya.Ketika rumah yang dijamin asuransi mengalami kebakaran, peminjam bisa mengajukan klaim kepada perusahaan asuransi. Jika klaim tersebut disetujui, perusahaan asuransi akan memberikan ganti rugi sesuai dengan kondisi dan ketentuan yang tercantum dalam polis asuransi. Ganti rugi tersebut kemudian dapat digunakan untuk memperbaiki atau membangun kembali rumah yang rusak akibat kebakaran."Asuransi kerugian itu yang di-cover adalah bangunan rumah sama isinya. Bangunannya saja tanahnya nggak dihitung. Jadi ibarat kata ada kebakaran sangat parah atau gempa bumi yang sangat parah yang bikin rumahnya ambruk rata dengan tanah, nah itu untuk membangunnya lagi harganya berapa kira-kira. Kemudian di dalam rumah itu ada isinya apa aja, oh ada TV harganya sekian, ada kulkas harganya sekian, segala macam barang yang menurut kita berharga, itu kita disuruh declare di dalam form untuk asuransi kerugiannya ini tadi. Misalnya ternyata memang kita punya asuransi kerugiannya, itu akan dicek nanti sama pihak asesornya, yang rusak apa aja, yang terbakar apa aja. Jadi, apapun yang disebutkan di dalam perjanjian awal, dan itu ikut terbakar, itu yang akan diganti, tapi dengan catatan itu kita mesti memastikan pertama apakah pihak bank memang memberikan asuransi kerugian dulu atau tidak," ungkap Andy.Jadi, jika rumah hancur atau terbakar habis, asuransi akan membayar biaya untuk membangun atau memperbaikinya, sesuai kesepakatan di awal. Selanjutnya pihak asuransi juga akan mengganti barang-barang yang rusak di dalamnya seperti TV, kulkas, dan barang berharga lainnya yang telah dideklarasikan dalam formulir asuransi.Namun, penting untuk memeriksa apakah pihak bank telah memberikan asuransi kerugian sebagai bagian dari perjanjian KPR. Jika ya, pihak asuransi akan menilai kerusakan dan mengganti apa pun yang telah dijamin dalam polis asuransi.
Baca artikel Berita
24 May 2026
Investasi Real Estat Asia Tenggara Tumbuh, Indonesia Stabil
Kawasan Asia Tenggara menunjukkan ketahanan di tengah ketidakpastian ekonomi global. Sepanjang 2025, nilai transaksi investasi real estat di kawasan ini tercatat meningkat 16 persen secara tahunan menjadi USD21,8 miliar. Pertumbuhan tersebut didorong oleh fundamental ekonomi yang solid, permintaan domestik yang kuat, serta pergeseran alokasi modal investor ke sektor-sektor strategis. Sebagai ekonomi terbesar di kawasan, Indonesia berperan penting dalam menopang kinerja tersebut. Dengan populasi sekitar 286 juta jiwa dan PDB mencapai USD1,388 triliun, pertumbuhan ekonomi nasional ditopang oleh konsumsi domestik yang stabil serta peningkatan pendapatan masyarakat.Sektor Industri dan Logistik Makin DiminatiMinat investor terhadap aset industri dan logistik terus meningkat. Pada 2025, nilai investasi sektor ini di negara berkembang Asia Tenggara mencapai sekitar USD1,3 miliar, naik sekitar 48 persen dibandingkan tahun sebelumnya.Peningkatan ini didorong oleh pesatnya pertumbuhan e-commerce, kebutuhan layanan logistik pihak ketiga, serta peran kawasan sebagai basis manufaktur global.Selain itu, arus investasi asing langsung (FDI) ke Indonesia juga tetap kuat, terutama di sektor manufaktur. Hal ini memperkuat posisi Indonesia sebagai bagian dari strategi diversifikasi rantai pasok global.Data Center Jadi Fokus Investasi BaruSektor data center turut menjadi sorotan investor di kawasan. Meski pasar yang lebih matang masih mendominasi, Indonesia dinilai memiliki potensi pertumbuhan besar seiring percepatan digitalisasi dan urbanisasi. Managing Director Cushman & Wakefield Indonesia, Lini Djafar, menyebut fundamental domestik Indonesia tetap kuat di tengah ketidakpastian global. “Besarnya pasar domestik serta rendahnya ketergantungan terhadap permintaan eksternal menjadikan Indonesia sebagai destinasi investasi yang stabil dan menarik,” ujar dia dalam laporan, Senin, 6 April 2026. Sementara itu, Head of Research Singapore & Southeast Asia Cushman & Wakefield, Wong Xian Yang, menilai pemulihan ini juga mencerminkan perubahan struktural dalam strategi investasi global.Prospek Tetap PositifKe depan, prospek pertumbuhan Asia Tenggara dinilai tetap kuat, didukung oleh demografi, urbanisasi, serta peningkatan kesejahteraan masyarakat. Konsumsi domestik kawasan diproyeksikan mencapai USD5 triliun pada 2035 dengan pertumbuhan sekitar 8 persen per tahun. Indonesia diperkirakan tetap menjadi kontributor utama, didukung oleh pasar domestik yang besar serta peningkatan daya beli masyarakat. Pertumbuhan penjualan ritel juga diproyeksikan meningkat pada 2026. Chief Executive India & Southeast Asia Cushman & Wakefield, Anshul Jain, menilai momentum kawasan tidak hanya didorong minat investor, tetapi juga pertumbuhan konsumen dan pembangunan infrastruktu
Baca artikel Tips Dan Panduan
24 May 2026
Desain Ruang Tamu agar Estetik, Perhatikan Sofa hingga Pencahayaan
Ruang tamu menjadi salah satu area utama di dalam hunian yang perlu ditata dengan optimal, mulai dari pemilihan warna cat dinding hingga penempatan furnitur yang tepat. Sebagai ruang sentral di rumah, area ini tidak hanya membutuhkan tampilan yang estetik, tetapi juga harus memiliki fungsi yang maksimal agar nyaman digunakan seluruh penghuni rumah maupun tamu yang datang. Memiliki ruang tamu yang indah sekaligus fungsional memerlukan perencanaan matang, mulai dari pengaturan pencahayaan, kombinasi warna, hingga pemilihan ukuran furnitur yang sesuai. Penataan yang tepat mampu menciptakan suasana ruangan yang terasa lebih hidup, nyaman, dan lapang.Dilansir dari House & Garden, berikut beberapa tips desain ruang tamu menurut pakar interior.Tips desain ruang tamu agar lebih nyaman dan estetikTips desain ruang tamu agar lebih nyaman dan estetik. Foto: Gemini AI1. Buat ruangan trasa lebih hidupPara ahli interior menyarankan agar ruang tamu tidak dibiarkan jarang digunakan atau terasa kosong. Maksimalkan fungsi ruang tamu menjadi area serbaguna agar suasana rumah tetap hidup sepanjang hari. Ruang tamu bisa difungsikan sebagai area berkumpul keluarga, membaca buku, hingga tempat bersantai.2. Pertimbangkan ukuran furniturPemilihan ukuran furnitur sangat penting agar ruang tamu terasa lebih luas dan tidak sesak. Hindari mengisi ruangan terlalu penuh karena ruang kosong justru membantu dekorasi terlihat lebih menonjol. Baca Juga :Rumah Lebih Adem, Ini 7 Tanaman Indoor Cantik untuk Ruang TamuSelain itu, gunakan karpet berukuran besar agar dapat masuk ke bawah sofa dan kursi. Karpet yang terlalu kecil akan membuat proporsi ruangan terlihat kurang seimbang.3. Kenali karakter bangunanDetail kecil seperti lis pintu maupun lis lantai dapat memengaruhi tampilan keseluruhan ruang tamu. Menambahkan detail dekoratif pada dinding tanpa menghilangkan karakter asli bangunan bisa menjadi solusi agar ruangan tampak lebih proporsional dan menarik.4. Pilih warna dinding yang tepatWarna dinding mampu mengubah suasana ruang tamu menjadi lebih hidup. Para ahli menyarankan untuk tidak takut mencoba warna selain putih polos agar ruangan terasa lebih berkarakter. Sebelum mengecat seluruh dinding, lakukan uji warna terlebih dahulu untuk memastikan perpaduannya cocok dengan elemen interior lainnya.5. Gunakan pencahayaan yang lembutPencahayaan sangat memengaruhi kenyamanan ruang tamu. Hindari penggunaan lampu plafon yang terlalu terang dan pilih lampu dengan cahaya hangat agar suasana terasa lebih nyaman. Selain itu, penggunaan kap lampu dengan bagian dalam berwarna merah muda lembut dapat menghasilkan pancaran cahaya yang lebih estetik.6. Kombinasikan furnitur baru dan lamaMenggabungkan barang modern dengan furnitur antik dapat menciptakan suasana ruang tamu yang lebih hangat dan tidak kaku. Para ahli juga menyarankan memadukan karpet modern dengan karpet bergaya klasik untuk menciptakan tampilan ruangan yang lebih kaya dan berkarakter.7. Perhatikan ketinggian dekorasiPosisi pemasangan dekorasi dinding sangat memengaruhi tampilan ruang tamu, terutama pada ruangan berukuran kecil. Penempatan yang terlalu rendah atau terlalu tinggi dapat membuat ruangan terasa lebih sempit. Pengaturan dekorasi yang tepat akan membantu menciptakan kesan ruangan yang lebih lapang dan seimbang.8. Pilih sofa dengan ukuran idealHindari memilih sofa berukuran terlalu besar karena dapat membuat ruang tamu terasa sempit dan posisi duduk menjadi berjauhan. Jika menggunakan sofa antik, pastikan kondisi rangka masih kokoh agar tetap nyaman digunakan dalam jangka panjang. Lengkapi sofa dengan bantal hias untuk menciptakan suasana ruang tamu yang lebih hangat dan nyaman
Baca artikel Berita
24 May 2026
Wakaf Orang Indonesia Di Makkah Jadi Hotel Senilai Lebih Rp5 Triliun
Pada musim haji tahun ini, sebanyak 5.426 jamaah haji asal Aceh menerima manfaat langsung dari Wakaf Baitul Asyi. Ini merupakan wakah yang diikrarkan pada tahun 1809 berupa aset Habib Abdurrahman bin Alwi Al-Habsyi atau yang dikenal sebagai Habib Bugak Asyi.Wakaf yang diberikan sekitar 220 tahun lalu tersebut dirasakan oleh ribuan jamaah haji Aceh dengan setiap jamaah menerima 2.000 riyal atau sekitar Rp9,2 juta. Nazir atau pengelola Wakaf Baitul Asyi saat ini, Syaikh Abdul Latif Muhammad Baltu mengatakan, keberlangsungan wakaf ini adalah buah dari pengelolaan yang amanah dan perlindungan negara.“Wakaf ini dijaga Allah, juga kerajaan Arab Saudi. Di bawah kekuasaan mereka sebagai yang diberi amanah, menjaga dan memberikan amanah kepada orang yang layak mengendalikannya,” ujarnya.Pengelolaan wakaf ini telah diwariskan secara turun-temurun kepada para nazir yang kompeten untuk memastikan bahwa niat awal sang wakif (pewakaf) tetap terjaga dan manfaatnya terus berkembang hingga saat ini.Untuk diketahui, wakaf Habib Abdurrahman bin Alwi Al-Habsyi berupa rumah sederhana yang berkembang menjadi aset bernilai triliunan rupiah. Dimulai dari sebuah rumah yang diwakafkan di hadapan Hakim Mahkamah Syariah Mekkah pada 220 tahun lalu, kini berkembang menjadi aset bernilai lebih dari 200 juta riyal atau setara Rp 5,2 triliun. Sekali lagi ini menjadi contoh sempurna dari wakaf produktif yang dikelola secara profesional.Harta wakaf tersebut juga telah berkembang menjadi sejumlah aset strategis di antaranya Hotel Ajyad setinggi 25 lantai yang berjarak sekitar 500 meter dari Masjidil Haram. Kemudian Menara Ajyad setinggi 28 lantai, berjarak sekitar 600 meter dari Masjidil Haram. Kedua bangunan megah ini mampu menampung lebih dari 7.000 orang, membuktikan bagaimana aset wakaf dapat tumbuh secara eksponensial jika dikelola dengan visi jangka panjang.Dalam ikrar wakafnya, Habib Bugak Asyi menyebutkan bahwa aset tersebut diperuntukkan bagi jemaah haji asal Aceh dan warga Aceh yang menetap di Mekkah. Awalnya, manfaat yang diberikan adalah berupa penginapan gratis.Namun karena kedua hotel tersebut disewakan secara komersial kepada pihak lain maka para nazir memberikan kompensasi berupa uang tunai kepada setiap jemaah haji asal Aceh. Dana inilah yang diterima oleh 5.426 jemaah haji pada tahun ini, sebagai hak mereka atas manfaat wakaf. Kembali bisa dilihat wakaf dengan manfaat yang terus mengalir bagi umat.Kisah Wakaf Baitul Asyi menjadi inspirasi dan bukti nyata bagi seluruh umat Islam di Indonesia. Ia mengajarkan bahwa wakaf, sekecil apapun di awalnya, jika diniatkan dengan ikhlas dan dikelola oleh nazir yang profesional, dapat menjadi sumber kebaikan yang tidak akan pernah putus dan memberikan manfaat abadi bagi generasi-generasi seterusnya.
Baca artikel Tips Dan Panduan
24 May 2026
Simak Nih Supaya Beli Rumah Nggak Overpay
Ada banyak hal yang harus diperhatikan saat membeli rumah. Sebelum membahas hal yang teknis, simak dulu Survei Harga Properti Residensial (SHPR) yang diterbitkan Bank Indonesia (BI): penjualan rumah di pasar primer atau rumah baru selama periode triwulan pertama tahun 2026 merosot baik untuk periode tahunan (yoy) maupun triwulanan (qtq).Bila dirinci, kemerosotan untuk periode tahunan terutama dipengaruhi oleh penjualan rumah tipe kecil yang terkontraksi bahkan minus cukup dalam. Sementara secara triwulanan penurunan yang terjadi terutama dipicu oleh penjualan rumah tipe besar yang juga terkontraksi cukup dalam.Kondisi ini juga berdampak pada tren pertumbuhan harga rumah yang cenderung stagnan. SHPR BI juga menyebut, Indeks Harga Properti Residensial (IHPR) pada periode yang sama tercatat sebesar 110,60 poin, hanya tumbuh 0,62 persen secara tahunan. Indeks ini kian menurun dibandingkan periode tahunan yang sebesar 0,83 persen.Riset dari Colliers Indonesia mengemukakan hal yang kurang lebih sama. Rumah tipe kecil dan menengah yang masih menunjukkan pertumbuhan tipis sekitar 0,3-0,5 persen untuk periode kuartalan (tergantung wilayah). Kenaikkan yang relatif tinggi umumnya di lokasi-lokasi yang terhubung dengan akses tol baru atau kereta seperti di Jawa Barat atau Jawa Tengah yang didorong oleh proyek jalan tol.Membaca situasi ini tentu ada banyak hal yang bisa dicermati khususnya saat kita memiliki niat membeli rumah baik untuk digunakan maupun investasi. Rumah ataupun produk properti lainnya, kendati berada di lokasi yang sama namun dari sisi harga bisa berbeda. Perbedaan tipis sekalipun secara nilai akan terasa besar karena harga yang relatif tinggi.Bayangkan seperti ini, seseorang bisa membayar lebih atau overpay hingga Rp500 juta saat membeli rumah karena tidak memahami apakah harga yang ditawarkan masih berada dalam batas kewajaran pasar dan itu ironisnya baru tersadar setelah uang muka dibayarkan, dan transaksi terjadi. Begitu banyak konsumen yang membayar dengan harga lebih tinggi karena tidak memiliki pemahaman maupun cara mengecek kewajaran harga produk yang dibelinya.“Seseorang membeli rumah seharga Rp4,2 miliar dan beberapa bulan kemudian terdapat properti dengan karakteristik serupa di kawasan yang sama dipasarkan di kisaran Rp3,6 miliar. Artinya ada indikasi overpay hingga Rp600 juta yang membuat pembelian rumah kita dapat menjadi keputusan finansial yang buruk,” ujar Ni Luh Asti Widyahari, Property Valuer & Advisor.Ni Luh Asti Widyahari merupakan penilai dan penasihat properti dengan keahlian dan experience yang luas dalam hal penilaian maupun konsultasi properti. Ia adalah seorang Penilai Publik yang mendapat lisensi dari Menteri Keuangan dan juga pendiri dari Penilaian.id serta CekNilai.id yang aktif sebagai pembicara di berbagai konferensi internasional khususnya untuk mengampanyekan profesi penilai properti dan pengembangan yang profesional.Kembali ke soal overpay pembelian rumah. Sialnya, dana lebih yang sudah dibayarkan itu tidak bisa kembali karena kita sudah membayar uang muka (DP) dan cicilan sudah berjalan. Singkatnya, keputusan sudah diambil dan saat mengetahui itu overpay hanya membuat kita sakit hati.Tapi yang lebih menyakitkan yaitu, banyak orang tidak sadar kalau transaksi yang telah dilakukan itu kemahalan dan semuanya sudah terlambat. Pertanyaan yang mengemuka adalah, kenapa banyak orang salah menilai harga rumah? Apakah kita benar-benar tidak mengetahui kondisi maupun harga pasaran hingga bisa mendapatkan harga terbaik?Selama ini orang membeli produk properti hanya berdasarkan perasaan (feeling), melihat lokasi, desain rumah, fasilitas, kemudahan aksesibilitas, atau lainnya. Padahal nilai properti itu harus dianalisis dengan metode yang tepat. Tanpa itu maka kita membeli berdasarkan asumsi dan bukan data. Asumsi yang berakibat transaksi overpay ataupun kesalahan finansial lainnya.Nah, jelas Asti, cara sederhana supaya kita tidak membeli rumah terlalu mahal harus dilakukan dengan pendekatan yang berbeda. Dalam konteks inilah profesi Penilai dibutuhkan karena bisa memberikan advice melalui pendekatan praktis yang diadaptasi dari dunia penilai properti profesional.Asti telah merangkumnya dalam sebuah buku yang dibuat praktis dan aplikatif. Dengan pengetahuan ini kita bisa mengetahui cara cepat cek harga rumah, menentukan kisaran nilai wajar sebuah properti, mengetahui bagaimana harus negosiasi, tahu kapan harus mundur, hingga akhirnya bisa mengambil keputusan yang tepat dengan percaya diri.“Keputusan membeli rumah adalah satu keputusan finansial terbesar dalam hidup dan untuk itu perlu banyak pertimbangan supaya keputusan yang diambil tidak salah. Tentunya kita butuh alat berupa data maupun informasi yang tepat supaya keputusan yang kita buat tepat,” tandasnya.
Baca artikel Berita
24 May 2026
Pembiayaan Griya Jadi Motor Utama Pertumbuhan Bank BSI
Bank BSI mencatatkan pertumbuhan positif pada pembiayaan griya seiring membaiknya daya beli masyarakat dan meningkatnya kebutuhan hunian nasional. Hal itu diikuti dengan “Komitmen Melayani Sepenuh Hati” untuk menjadi langkah perusahaan dalan melakukan ekspansi ke sektor perumahan untuk mendorong masyarakat memiliki rumah sesuai pilihan dan kemampuan finansial.Hingga Maret 2026, portofolio pembiayaan griya BSI mencapai sekitar Rp60 triliun dan menjadi salah satu kontributor utama pertumbuhan pembiayaan konsumer. Kinerja Bank BSI pada kuartal pertama 2026 juga tercatat tetap solid dengan pertumbuhan berada di atas rata-rata industri perbankan nasional.Hingga Maret 2026, total pembiayaan perusahaan mencapai Rp329 triliun. Dari jumlah tersebut, segmen konsumer dan emas menjadi penyumbang terbesar dengan total pembiayaan mencapai Rp184,27 triliun atau tumbuh 17,59 persen secara tahunan (year on year/yoy).“Pertumbuhan ini juga diiringi dengan kualitas pembiayaan yang tetap terjaga. Rasio Non Performing Financing (NPF) segmen konsumer berada pada level sehat di bawah 1,5 persen, mencerminkan prinsip kehati-hatian perusahaan dalam menjaga kualitas aset sekaligus mendorong ekspansi bisnis secara berkelanjutan,” ujar Kemas Erwan Husainy, Direktur Retail Banking Bank BSI.Pembiayaan griya tetap menjadi salah satu fokus utama Bank BSI mengingat kebutuhan perumahan nasional yang masih tinggi serta potensi pertumbuhan pasar yang besar. Segmen griya juga merupakan salah satu pendorong utama pertumbuhan pembiayaan konsumer Bank BSI.“Kami melihat kebutuhan hunian masyarakat masih sangat besar khususnya untuk pembelian rumah pertama. Hal ini sejalan dengan membaiknya daya beli masyarakat dan meningkatnya optimisme terhadap kondisi ekonomi nasional,” sambungnya.Pertumbuhan pembiayaan griya didukung oleh berbagai keunggulan produk yang kompetitif, antara lain angsuran tetap hingga akhir tenor, fasilitas free appraisal, special price pada developer rekanan terpilih, hadiah BSI Emas, serta berbagai program promo lainnya.Selain memperkuat layanan pada segmen komersial, Bank BSI juga terus mendukung program kepemilikan rumah bagi masyarakat berpenghasilan rendah melalui penyaluran KPR subsidi Fasilitas Likuiditas Pembiayaan Perumahan (FLPP).Hingga Maret 2026, portofolio KPR FLPP Bank BSI telah mencapai lebih dari Rp5,7 triliun. Perusahaan mencatat tren booking pembiayaan griya masih menunjukkan pertumbuhan yang baik, terutama untuk pembelian rumah pertama dengan kisaran harga Rp500 juta hingga Rp1 miliar.Permintaan pembiayaan juga berasal dari kebutuhan take over, renovasi rumah, serta kebutuhan hunian lainnya. Saat ini Bank BSI berada pada posisi enam besar bank penyalur pembiayaan perumahan nasional dengan kualitas pembiayaan yang sehat.“Kami optimistis sektor perumahan masih memiliki ruang pertumbuhan yang besar seiring dukungan kebijakan pemerintah melalui program 3 juta rumah serta prospek konsumsi domestik yang terus membaik,” tandas Kemas.
Baca artikel Berita
23 May 2026
Summarecon Mutiara Makassar Luncurkan New Cluster Rinoka
Summarecon Mutiara Makassar kembali memperkuat pengembangan kawasan melalui peluncuran New Cluster Rinoka, hunian eksklusif hasil kolaborasi PT Summarecon Agung Tbk (Summarecon) dengan PT Sumitomo Forestry Indonesia, anak perusahaan Sumitomo Forestry Co Ltd. Peluncuran produk hunian terbaru tersebut diperkenalkan dalam acara Product Knowledge New Cluster Rinoka yang digelar di Summarecon Mutiara Makassar Convention Center (SMMCC), Senin, 11 Mei 2026. Executive Director Summarecon Mutiara Makassar, Indra W. Antono, mengatakan, “Pengembangan infrastruktur hingga fasilitas di Summarecon Mutiara Makassar yang semakin lengkap dan beragam mendorong kebutuhan akan hunian berkualitas dengan harga yang tetap relevan, khususnya bagi keluarga muda. Melalui New Cluster Rinoka, kami menghadirkan hunian eksklusif yang memadukan desain klasik elegan dengan keunggulan berada dalam lokasi utama fasilitas komersial yang lengkap dan terintegrasi. Kolaborasi ini memadukan pengalaman 50 tahun Summarecon sebagai pengembang sembilan Kota Terpadu dengan keahlian Sumitomo Forestry yang membangun lebih dari 20.000 rumah setiap tahun di berbagai negara.”Dirancang oleh arsitek Faried Masdoeki yang merupakan bagian dari konsultan desain ternama Hadiprana, Rinoka menghadirkan hunian dua lantai bergaya klasik Prancis dengan detail fasad elegan bernuansa monokromik serta tata ruang modern yang dirancang untuk menghadirkan kenyamanan optimal bagi keluarga masa kini. Sejalan dengan tagline “Live Fully, Live Fulfilled” sebagai hunian ideal untuk gaya hidup modern dan nyaman di kawasan berkembang kota Makassar.Cluster Rinoka hadir dalam dua pilihan tipe, yakni Tipe Paris berukuran 9x14 meter dan Tipe Lyon berukuran 7x14 meter. Hunian ini memiliki luas lahan mulai dari 98 m² hingga 126 m² dan luas bangunan mulai dari 84 m² hingga 137 m², dengan pilihan 3 hingga 5 kamar tidur. Hunian ini ditawarkan dengan harga mulai dari Rp1,9 miliar hingga Rp3,6 miliar.Direktur PT Sumitomo Forestry Indonesia, Toyosada Shima, mengatakan, “Peluncuran Cluster Rinoka menjadi kelanjutan kerja sama strategis antara Summarecon Mutiara Makassar dan Sumitomo Forestry yang telah terjalin sejak 2021. Setelah sukses menghadirkan The Morizen, kedua perusahaan kembali menghadirkan hunian eksklusif bergaya klasik Prancis yang memadukan desain arsitektur timeless dengan kenyamanan hidup modern. Kolaborasi bersama Summarecon juga menjadi wujud komitmen kami dalam menghadirkan standar kualitas pembangunan terbaik sekaligus menciptakan nilai investasi jangka panjang di Makassar.”Berlokasi di kawasan Business District Summarecon Mutiara Makassar, Rinoka memiliki akses strategis menuju berbagai fasilitas utama kawasan, termasuk Summarecon Mall Makassar yang saat ini akan segera memasuki tahap konstruksi utama. Kawasan ini dapat diakses melalui Jalan Rainbow Boulevard maupun Jalan Arteri Summarecon yang terhubung menuju bandara. Berbagai fasilitas seperti Sekolah Islam Al Azhar, Pasar Mandiri, Celebes Padel Hub, Hoplin Preschool, SMMCC, Plataran Makassar, Rainbow Food Centre, hingga area multifungsi De Festive juga dapat dijangkau dalam hitungan menit.Dari sisi fasilitas internal, Cluster Rinoka dilengkapi clubhouse dengan multifunction room, children playground, swimming pool, serta sistem keamanan 24 jam. Pengelolaan kawasan juga dilakukan secara profesional oleh Town Management Summarecon guna memastikan kenyamanan penghuni.Dalam tahap pemasarannya, Summarecon Mutiara Makassar menawarkan berbagai pilihan cara bayar mulai dari tunai keras, bertahap 12 kali dan 24 kali, hingga KPR dengan DP minimal 10% yang didukung sejumlah bank ternama. Beragam promo eksklusif juga ditawarkan pada periode pembukaan penjualan Cluster Rinoka.
Baca artikel